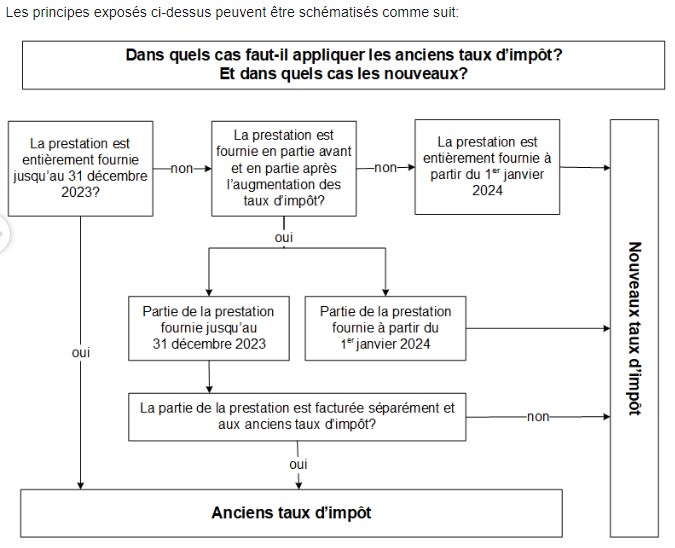
A partir du 1er janvier 2024, les taux de TVA suivants sont en vigueur :


Views: 122
Les réformes législative et fiscales ont modifié les conditions de base des indépendants par rapport au salariés.
Fiscalement, il était avantageux d’être indépendant. Les disposition en matière comptable, ainsi que la pratique des administrations fiscales ont entre-temps évolué. Aujourd’hui, les pratiques applicables à une activité indépendante sont similaires à celles concernant les personnes morales (SA, Sàrl).
La double imposition rendait la charge fiscale plus élevée pour l’actionnaire salarié que pour le revenu de l’indépendant. Cette problématique a été atténuée avec la réduction de l’imposition des dividendes pour les participations représentants au moins 10% du capital.
En matière de transmission d’entreprise, celle-ci est simplifiée si l’on est en présence de personnes morales (SA, Sàrl). La planification successorale et la transmission d’une entreprise au sein de la famille sont également plus aisées.
La reprise d’une entreprise individuelle par une personne morale nécessite une bonne coordination entre les différents acteurs. Il est judicieux de faire appel à un spécialiste disposant des compétences comptables, fiscales et juridiques pour éviter tout tracas administratif, fiscal et surtout financier.
Texfid, Troilo expert fiduciaire possède les compétences indispensables pour fournir une approche globale et accompagner l’entrepreneur dans ses démarches dans le temps.
Pour plus d’informations, nous vous invitons à nous contacter AVANT d’entreprendre toute démarche.
Views: 139
En marge de l’établissement de sa propre déclaration d’impôt annuelle, les personnes qui ont à traiter des situations spéciales ont tout intérêt à ne pas perdre de temps et, si nécessaire, à consulter un spécialiste avant la prochaine échéance.
… il vaut mieux consulter un spécialiste qui sera à même de proposer la meilleure solution. En effet, chaque cas est un cas particulier et, de manière générale, un examen détaillé permet d’aboutir à la solution la plus économique.
De nombreux événements de la vie sont source de situations inhabituelles, du divorce aux successions, en passant par des situations transitoires, par exemple, un changement de statut, l’indépendant qui devient salarié ou le contraire….
… Le spécialiste connaît l’évolution du droit fiscal et des pratiques, ce qui se traduit par un gain de temps.
Paol o Troilo, expert fiduciaire diplômé
Views: 38
La Suisse est le pays développé comptant le plus haut pourcentage de femmes entrepreneuses. Ainsi, les femmes ont fondé ou cofondé 49% des entreprises créées en 2019, selon l’étude Global Entrepreneurship Monitor (GEM).
En comparaison internationale, les auteurs de l’étude GEM notent que la Suisse fait partie des meilleurs élèves, le pourcentage de femmes impliquées dans la création d’une entreprise étant en nette hausse depuis dix ans. En 2005, la Suisse comptait une cheffe d’entreprise pour 2,3 chefs, alors que la proportion d’hommes et de femmes est aujourd’hui relativement égale.
D’après l’étude GEM, les femmes impliquées dans la création d’entreprises le font non pas par nécessité financière, mais plus pour relever un défi personnel. Une situation favorisée par le système économique suisse et ses conditions cadres attractives pour les entrepreneuses en herbe.
Views: 69
Celui qui veut créer ou restructurer une entreprise doit opter pour une forme juridique. Attention: toutes les formes juridiques ne conviennent pas à toutes les entreprises.
Les futurs entrepreneurs trouverons dans cette rubrique toutes les informations susceptibles de les guider dans le choix de la forme juridique la plus appropriée pour leur entreprise.
Les quatre formes les plus courantes pour les PME en Suisse sont: la société en nom collectif, la société en commandite, la société anonyme (SA) et la société à responsabilité limitée (Sàrl).
Les sociétés de personnes et de capitaux se différencient principalement par la prise de risque. Celui qui veut – et qui peut – endosser seul les risques et porter la responsabilité des créances avec son patrimoine privé peut simplement s’inscrire au registre du commerce en tant qu’entreprise individuelle. En revanche, les entrepreneurs qui se lancent avec des collègues seront plus avantagés en créant une société en nom collectif ou en commandite.
Celui qui veut prendre moins de risques au niveau financier peut se limiter à une certaine somme en créant une société de capitaux, c’est-à-dire une société à responsabilité limitée (Sàrl) ou une société anonyme (SA). Il est également possible d’endosser une activité commerciale dans une association ou dans une société coopérative.
Voici quelques critères à considérer dans le choix de la forme juridique souhaitée:
Source: portail PME de la Confédération suisse (www.kmu.admin.ch)
Views: 162
La réforme à venir prévoit une adaptation flexible de l’imposition des rentes viagères du pilier 3b aux conditions de placement.
Le Conseil fédéral a fixé au 1er janvier 2025 l’entrée en vigueur de la loi fédérale sur l’imposition des rentes viagères et des formes de prévoyance similaires.
En règle générale, les rentes viagères sont actuellement imposées à raison de 40 % en tant que rendement forfaitaire.
Après l’entrée en vigueur de la nouvelle loi, la part de rendement imposable des prestations garanties provenant d’assurances de rentes viagères soumises à la loi sur le contrat d’assurance sera calculée en fonction du taux d’intérêt maximum fixé par l’Autorité fédérale de surveillance des marchés financiers.
Les éventuelles prestations excédentaires seront imposées à 70 %. Pour les rentes viagères et les contrats d’entretien viager fondés sur le code des obligations, ainsi que pour les assurances de rentes viagères étrangères, la part de rendement imposable sera déterminée sur la base du rendement moyen des obligations de la Confédération à dix ans.
Les assureurs déclareront chaque année les prestations provenant d’assurances de rentes viagères aux autorités fiscales cantonales, par l’intermédiaire de l’Administration fédérale des contributions.
Ces déclarations renforceront la capacité de contrôle des cantons. Afin que la procédure puisse se dérouler sous forme entièrement électronique, les autorités fiscales devront procéder à des modifications sur le plan informatique.
Les cantons qui prélèvent un impôt sur les successions lors de la restitution de primes d’assurances de rentes viagères ensuite de décès devront éventuellement modifier leur législation en la matière.
Views: 454
Le Conseil fédéral fixe l’entrée en vigueur du relèvement de la déduction pour les frais de garde des enfants par des tiers.
Pour la période fiscale 2024, il sera possible de déduire de l’impôt fédéral direct un montant maximal de CHF 25 500 francs par enfant et par an.
Au niveau cantonal (Vaud), la déduction maximal est portée à CHF 15 000 francs par enfant de moins de 14 ans (code 670).
Les conditions pour bénéficier de la déduction restent inchangées.
Views: 51
Dans la nouvelle LTVA, le principe de la liberté des moyens de preuve s’applique, à la différence de l’ancienne LTVA.
La libre appréciation des preuves est le pendant de la liberté des moyens de preuve. L’AFC doit vérifier pour chaque preuve apportée si celle-ci permet effectivement de prouver l’état de fait en question (par ex. déduction de l’impôt préalable). Si, pour un état de fait déterminé, il n’existe qu’un seul moyen de preuve, celui-ci doit être irréfutable (par ex. justificatifs originaux ou munis d’une signature électronique). Si cette preuve irréfutable fait défaut, la vision d’ensemble issue de plusieurs moyens de preuve peut tout de même fournir une preuve pertinente.
Une comptabilité tenue conformément aux principes du droit commercial selon l’article 957a CO ainsi qu’un fil conducteur sont par exemple des moyens de preuve pertinents pour prouver le droit à la déduction de l’impôt préalable.
Views: 38
BONNE ANNEE A TOUTES ET TOUS !
A partir du 1er janvier 2024, les taux de TVA suivants sont en vigueur :